
大金重工(002487)深度分析
大金重工(002487)深度分析
一、基本面/技术面综合分析
主要业务
大金重工是全球领先的海上风电基础装备供应商。核心业务涵盖风电装备产品(单桩、导管架、过渡段、浮式基础等)的研发与制造,以及远洋特种运输、船舶设计与建造。公司采用独特的DAP(目的地交货)模式,正在从单一的“产品制造商”向“制造+运输+交付”一站式综合服务商转型。
核心竞争力
端到端交付能力:拥有自有远洋特种运输船队(KING系列)并在德国、西班牙、丹麦等地布局了4处海外母港码头,覆盖北海、波罗的海等核心海风资源带。
高端产能与认证壁垒:具备15MW-25MW大型风机配套的超大型单桩及浮式基础生产能力,通过DNV等国际认证体系,与欧洲风电开发商建立了长期合作关系。
盈利质量优异:2026上半年出口毛利率高达39.36%,经营现金流净额同比增长超500%。
行业地位
公司是全球海上风电基础装备龙头。按2025年上半年单桩销售金额计,公司在欧洲市场排名第一(份额达29.1%),是亚太地区唯一实现向欧洲批量交付单桩的供应商。在A股风电设备行业中,其每股收益、净利润、ROE等指标远超行业均值。
稀缺属性
具备稀缺的欧洲海风市场出口能力。在A股市场中,拥有自有特种运输船队、海外码头布局并实现欧洲高端海风市场大批量交付的全链条标的具有极高稀缺性。
管理层格局
实控人/董事长金鑫:公司创始人,1967年出生,大专学历。自2003年创立至今深耕海工赛道,股权高度集中(绝对控股),利益绑定极强。
总经理孙晓乐:1981年出生,土木工程背景,从市场营销中心总经理、蓬莱海工基地总经理等岗位内部晋升,执行层面对海外布局与基地运营极其熟悉。
核心团队:财务总监、董秘等核心高管多为内部培养+专业职能补充,2026年1月刚完成董事会换届(取消监事会,由审计委员会行使职能),治理结构调整,整体团队风格偏向务实与扩张。
资本运作动作
股权激励:2017-2018年实施过限制性股票激励计划,覆盖核心员工,前期高管减持引发过市场关注。近期无新的大规模股权激励公告。
再融资与扩张:2022年非公开发行募资约30.59亿元用于产能升级与补流。目前未见大规模股份回购记录。
分红:分红率不高,优先满足再投资扩张需求(如2025年拟10派0.87元)。
港股上市:已完成H股发行(01081.HK),拓宽海外融资渠道。
展开全文
业绩指引
历史业绩:2025年实现营收61.74亿元(+63.34%),归母净利润11.03亿元(+132.82%)。
机构一致预测:2026年预测营收约75.86亿元(+22.88%),净利润约14.48亿元(+31.28%);2027年预测净利润约22.36亿元(+54.34%);2028年预测净利润约30.76亿元(+37.61%)。
订单保障:截至2025年末,在手海外订单超100亿元,主要集中在未来两年交付;船舶建造新签24艘,合同总额约120亿元,交付周期覆盖2027-2030年。
多空信息汇总
多头逻辑:海外海风景气度回升(英国AR7中标8.4GW等);出口海工交付量创历史新高;毛利率与经营现金流大幅改善;全链条布局(造船+码头)打开第二增长曲线;欧洲高端海工产能存在结构性缺口。
空头担忧:股价较高点回撤约51%,前期预期已被大幅交易;船舶订单收入兑现节奏偏后(2027年后);短期交付节奏受航运扰动;外币资金存量大,汇兑损失扰动利润;融资余额处于高位,筹码博弈激烈。
专业点评分析
公司正处于从传统制造向高端海风全链条服务商转型的黄金期,海外订单充沛提供短期业绩确定性,造船与码头布局提供长期估值想象空间。但短期面临航运交付节奏不均及汇兑波动的扰动,且前期涨幅巨大带来的筹码松动需要时间消化。
二、估值分析
关键指标分析(截至2026年9月30日)
现价:46.29元
总市值:342.59亿元 / 流通市值:292.05亿元
PE(TTM):29.60倍 / PE(静):31.05倍 / PE(动):28.52倍
PB(市净率):2.38倍
PS(市销率):约4.52倍(基于2026年预测营收)
PEG:约0.56(基于2026年预测净利润增速31.28%与动态PE28.52测算)
股息率:0.35%(分红率低,属成长期特征)
每股净资产:约19.57元
资产负债率:33.49%
历史分位
PE(TTM)历史分位:近3年约30.95%,近5年约25.79%,近10年约32.02%。
PB历史分位:近3年约53.57%,近5年约34.37%,近10年约56.90%。
当前估值整体处于近3-5年的中低历史分位区间。
专业点评分析
从绝对估值看,29.6倍的TTM市盈率和0.56的PEG对于一家业绩增速维持在30%-50%的高端海风龙头来说,估值具备性价比。从相对估值看,对比近3-5年历史分位,当前PE处于低位,PB处于中位,结合H股折价(AH溢价约-41%),A股估值具备一定安全边际。机构综合目标价均值在47-55元区间。但需警惕融资余额处于历史极高位(超90%分位)带来的短期资金面踩踏风险。
三、技术面分析(结合行情图)
趋势与形态:股价自前期历史高点(94.09元)经历深度回调,当前价格46.29元,较高点回撤约51%。近期股价在34-35元区域探明底部后,展开强势反弹,单日大涨7.83%,5日涨幅达21.56%,20日涨幅达35.70%,短期趋势强劲。
量价配合:近期反弹伴随成交量显著放大(成交量柱激增),资金介入明显。筹码分布显示70%筹码区间在37.82-44.02元,当前价格已突破该密集区上沿,上方套牢盘压力减轻。
指标信号:MACD指标DIFF(+1.28)上穿DEA(+0.16)形成金叉,红柱显现;多指标发出“红线上穿”、“合成单红线买入”等做多信号。
均线压力:当前股价突破MA5(41.65)、MA10(37.23)、MA20(39.15),但距离MA60(49.87)仍有空间,短期面临MA60及前期缺口压力。
综合技术面,短期多头动能强劲,量价配合良好,已突破底部筹码密集区,但乖离率较大,需警惕冲高回落震荡洗盘的风险。
四、综合结论
大金重工是具备全球稀缺性的海风全链条龙头,基本面强劲,海外订单与盈利质量支撑业绩高增。当前估值处于历史中低位,PEG小于1,具备中长期配置价值。技术面短期强势反弹,资金进场积极,但高位融资盘与短期涨幅过大需引起警惕。操作上适合在震荡回调中逢低布局,重点跟踪三季度交付恢复节奏与汇兑影响的消退。
有感兴趣的标地,可以在评论区留言,我们会择机发布。
一年一倍者众,三年一倍者寡。
努力追寻一条:成熟、稳健、低回撤、可持续、可传家的投资之道,穿越牛熊,穿越周期。
免责申明:
相关文章
-

英特尔(INTC.O)展望不如预期带动半导体股票盘前走弱。AMD(AMD.O)下跌6.5%,英伟达(NVDA.O)下跌2.5%,美光科技(MU.O)下跌3.7%,Arm(ARM.O)下跌7.5%,高通(QCOM.O)下跌3.9%,博通(AVGO.O)下跌3.5%,iShares半导体ETF下跌5.6%。
-
投资者提问:美光、英伟达等国际企业不断的通过股票回购等方式向市场传递对自身...
-
量化之王文艺复兴科技单季清仓99.7%英伟达与Meta股票,反手美光头号重仓
-
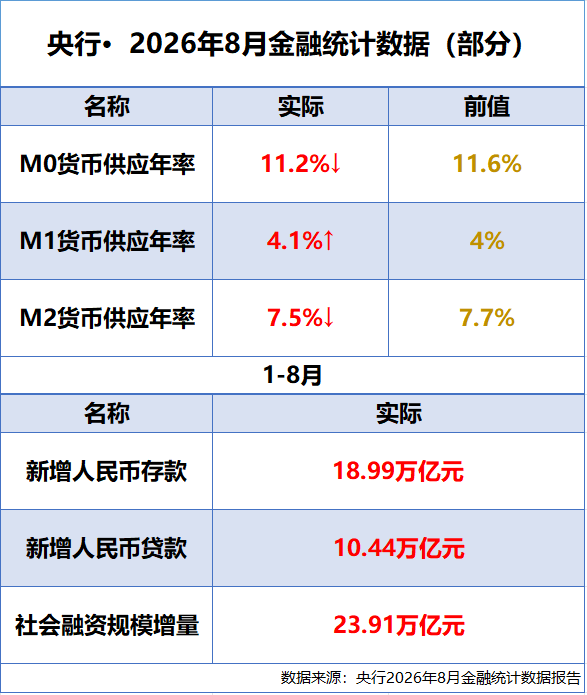
【钛晨报】央行8月重要金融数据出炉,M2同比增长7.5%;美光、闪迪在韩争抢芯片人才,三星加薪并扩大股票奖励;比亚迪高管称燃油车没有未来
-
美光科技CFO:2026财年Q4产生332亿美元自由现金流,计划从2026年12月9日开始增加股票回购
-
美光科技CFO:2026财年Q4产生332亿美元自由现金流 计划今年12月9日开始增加股票回购
-
美光科技总裁兼CEO梅赫罗特拉减持近4万股公司股票,套现约3870万美元
-
美光科技总裁兼CEO减持近4万股公司股票,套现约3870万美元



评论